Feuerrohbau: der Vertrag, den die Bank sehen will
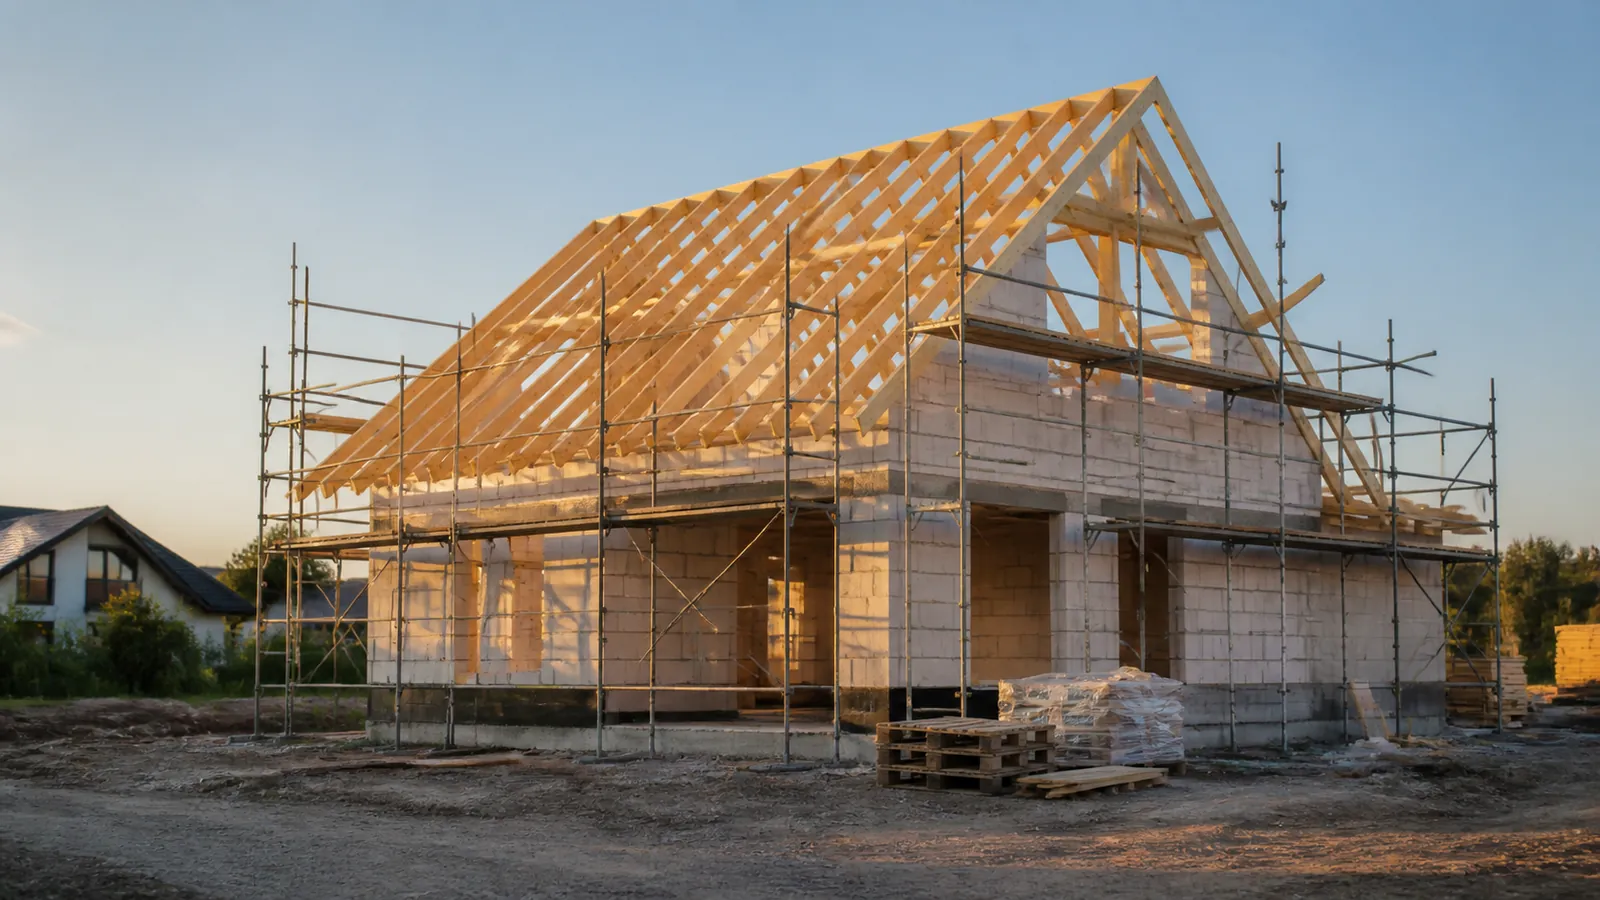
Bis zur Fertigstellung greift keine Wohngebäudeversicherung, weil es noch kein fertiges Gebäude gibt. Brennt der Rohbau, ist der Schaden trotzdem real – und das Darlehen läuft weiter.
Die Feuerrohbauversicherung deckt Brand, Blitzschlag und Explosion am Rohbau. Viele Versicherer stellen sie beitragsfrei, wenn die spätere Wohngebäudeversicherung bei ihnen abgeschlossen wird.
Fragen und Antworten
Ist die Feuerrohbauversicherung Pflicht?
Gesetzlich nein, aber praktisch: Die finanzierende Bank verlangt sie in der Regel als Sicherheit.
Was kostet sie?
Häufig nichts, wenn die spätere Wohngebäudeversicherung beim selben Versicherer abgeschlossen wird. Sonst fällt ein einmaliger Beitrag an.
Deckt sie Sturm oder Diebstahl?
Nein, nur Brand, Blitzschlag und Explosion. Alles andere gehört in die Bauleistungsversicherung.
Was, wenn der Bau länger dauert?
Der Schutz muss verlängert werden. Wir klären das im Vertrag von Anfang an, weil Bauverzug die Regel ist.
Verfasst und geprüft von Dennis Lobeck, Versicherungsmakler mit Erlaubnis nach § 34d Abs. 1 GewO. Zuletzt geprüft: 2. September 2026.
Diese Seite informiert über Leistungsumfang und Bausteine dieser Versicherung. Sie ersetzt keine Beratung im Einzelfall und keine Rechtsberatung. Maßgeblich sind die Bedingungen deines Vertrags.