Boden, Wasser und die Behörde
Der undichte Tank, das ausgelaufene Hydrauliköl, die Löschwasserkontamination nach einem Brand: Umweltschäden sind selten, aber teuer, und die Sanierungspflicht trifft den Betrieb unmittelbar. Drei verschiedene Deckungen greifen hier, und sie werden regelmäßig verwechselt.
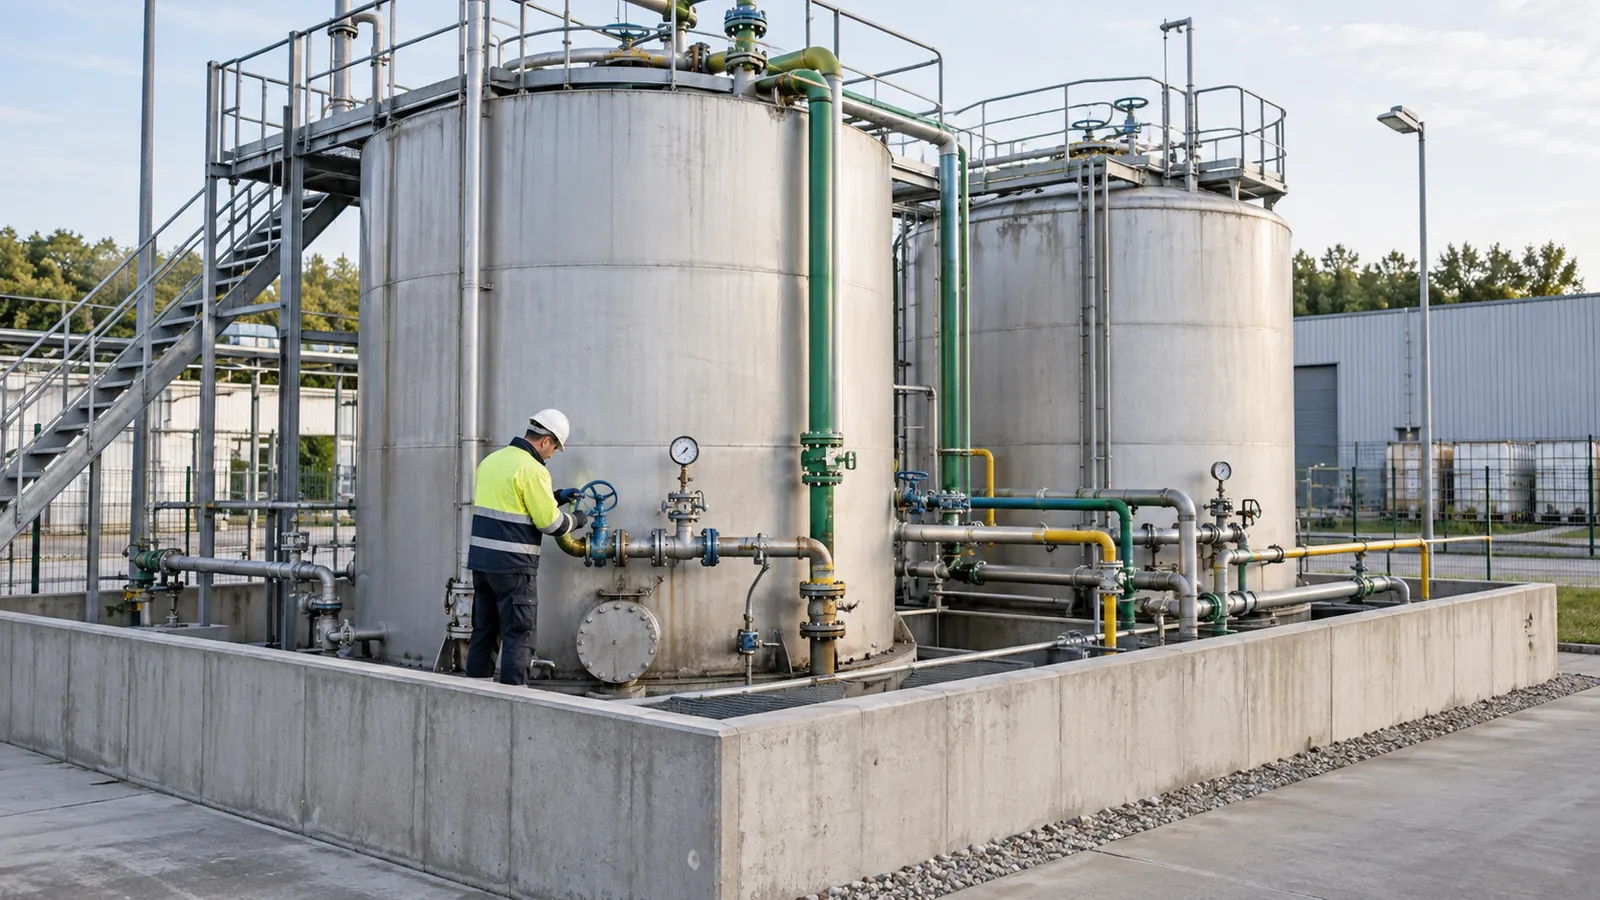
Drei Deckungen, drei Anspruchsteller
Wer fordert, entscheidet, welcher Vertrag greift.
| Deckung | Wer fordert | Worum es geht | Rechtsgrundlage |
|---|---|---|---|
| Umwelthaftpflicht | ein privater Dritter | Schaden am Eigentum oder an der Gesundheit eines Nachbarn, etwa kontaminiertes Grundwasser auf dem Nachbargrundstück | zivilrechtliche Haftung, unter anderem Wasserhaushaltsgesetz und Umwelthaftungsgesetz |
| Umweltschadenversicherung | die Behörde | Sanierung von Boden, Wasser, geschützten Arten und Lebensräumen, auch auf dem eigenen Grundstück | öffentlich-rechtliche Pflicht nach dem Umweltschadensgesetz |
| Gewässerschadenhaftpflicht | privater Dritter oder Behörde | Anlagenrisiko aus Lagerung wassergefährdender Stoffe, oft als eigener Baustein mit Anlagenverzeichnis | Gefährdungshaftung nach dem Wasserhaushaltsgesetz |
Warum die Umweltschadenversicherung so oft fehlt
Weil sie eine Lücke schließt, die keiner erwartet.
Die klassische Haftpflicht deckt Ansprüche Dritter. Verlangt aber eine Behörde die Sanierung von Boden oder Gewässer, ist das kein zivilrechtlicher Anspruch eines Dritten, sondern eine öffentlich-rechtliche Pflicht. Für sie war die Betriebshaftpflicht nie gedacht. Seit dem Umweltschadensgesetz von 2007 kann diese Pflicht auch dann greifen, wenn der Schaden ausschließlich auf dem eigenen Grundstück eingetreten ist.
Genau das ist der Punkt, den Betriebe unterschätzen: Der eigene Boden ist Eigenschaden und damit in der Haftpflicht ausgeschlossen. Ohne Umweltschadenversicherung trägt der Betrieb die behördlich angeordnete Sanierung selbst, und die kostet bei einer Bodenkontamination schnell sechsstellig.
In vielen aktuellen Gewerbetarifen ist eine Basis-Umweltschadendeckung enthalten, oft mit begrenzter Summe. Bei Betrieben mit Tanks, Abfüllanlagen, Lackierung, Galvanik, Lagerung wassergefährdender Stoffe oder eigener Tankstelle reicht diese Basis nicht. Dort gehört ein eigenes Anlagenverzeichnis in den Vertrag.
Wer besonders betroffen ist
Vier Betriebsprofile mit erhöhtem Umweltrisiko.
Heizöl, Diesel, Schmierstoffe, AdBlue: Jede Lagerung wassergefährdender Stoffe ist ein Anlagenrisiko. Entscheidend sind Menge, Auffangvorrichtungen und die Prüfnachweise nach der Anlagenverordnung.
Galvanik, Beschichtung, Lackierung und Entfettung arbeiten mit Stoffen, deren Austritt unmittelbar Boden und Wasser gefährdet. Hier ist das Anlagenverzeichnis der Kern des Vertrags.
Auf fremden Grundstücken gearbeitet, mit Maschinen, die Öl führen: Der Schaden entsteht typischerweise beim Kunden, und die Haftung folgt dem Betrieb dorthin.
Gülle, Silage, Pflanzenschutz, Abfalllagerung: Betriebe mit diesen Stoffen sind sowohl in der Umwelthaftpflicht als auch in der Umweltschadenversicherung gesondert zu bewerten.
Wie wir vorgehen
Drei Schritte, weil das Anlagenverzeichnis die Arbeit ist.
Erstens erfassen wir, welche Stoffe in welchen Mengen im Betrieb lagern und mit welchen Sicherungen. Das klingt aufwendig, ist aber in einem Termin machbar und die Grundlage jeder Deckung. Ohne dieses Verzeichnis nimmt kein Versicherer ein echtes Anlagenrisiko an.
Zweitens gleichen wir die vorhandenen Verträge dagegen ab: Was ist über die Betriebshaftpflicht basisgedeckt, was fehlt, welche Summen stehen zur Verfügung. Bei Betrieben mit Anlagen finden wir hier regelmäßig eine Basisdeckung, die für die tatsächliche Menge zu klein ist.
Drittens dokumentieren wir das Ergebnis und die Prüfpflichten, die dem Betrieb ohnehin obliegen. Ob eine Anlage prüfpflichtig ist und in welchem Intervall, ergibt sich aus dem Wasserrecht und den einschlägigen Verordnungen; die verbindliche Auskunft dazu gibt die zuständige Behörde oder ein Sachverständiger, nicht wir.
Ob eine Anlage genehmigungs- oder prüfpflichtig ist und welche Auflagen gelten, bestimmen Wasser-, Immissionsschutz- und Abfallrecht. Diese Fragen beantworten Behörde, Sachverständiger oder Anwalt. Wir vermitteln und betreuen die Versicherung und sagen offen, wenn eine Frage nicht in unsere Erlaubnis nach § 34d Abs. 1 GewO fällt.
Passt dazu
Umweltrisiko einordnen lassen
Welche Stoffe lagern in welcher Menge, und gibt es Tanks oder Abfüllstellen? Damit lässt sich der Bedarf eingrenzen.
Wir melden uns innerhalb von 24 Stunden bei dir.
Fragen und Antworten
Zur Abgrenzung der drei Deckungen.
Was ist der Unterschied zwischen Umwelthaftpflicht und Umweltschadenversicherung?
Die Umwelthaftpflicht deckt zivilrechtliche Ansprüche privater Dritter, etwa des Nachbarn. Die Umweltschadenversicherung deckt öffentlich-rechtliche Sanierungspflichten, die eine Behörde nach dem Umweltschadensgesetz geltend macht, auch für Schäden auf dem eigenen Grundstück.
Ist der eigene Boden mitversichert?
In der Haftpflicht nein, denn Eigenschäden sind ausgeschlossen. Über die Umweltschadenversicherung kann die behördlich angeordnete Sanierung des eigenen Grundstücks gedeckt sein. Das ist der Hauptgrund, diese Deckung zu haben.
Ist in unserer Betriebshaftpflicht schon etwas enthalten?
In vielen aktuellen Gewerbetarifen ist eine Basis-Umweltschadendeckung eingeschlossen, meist mit begrenzter Summe und ohne echtes Anlagenrisiko. Für Betriebe mit Tanks oder wassergefährdenden Stoffen reicht das nicht. Wir prüfen, was tatsächlich drinsteht.
Was ist ein Anlagenverzeichnis?
Eine Aufstellung der Anlagen und Stoffe mit Mengen und Sicherungen, die dem Vertrag zugrunde liegt. Ohne dieses Verzeichnis nimmt kein Versicherer ein echtes Anlagenrisiko an. Wir erstellen es mit dem Betrieb in einem Termin.
Sind Löschwasserschäden nach einem Brand gedeckt?
Das ist ein typischer Umweltschadenfall: Löschwasser trägt Schadstoffe in Boden und Grundwasser, und die Sanierung wird behördlich verlangt. Ob und in welcher Höhe gedeckt ist, hängt von der vereinbarten Umweltschadendeckung ab, nicht von der Feuerversicherung.
Wer sagt uns, ob unsere Anlage prüfpflichtig ist?
Die zuständige Behörde oder ein Sachverständiger. Prüfpflichten ergeben sich aus dem Wasser-, Immissionsschutz- und Abfallrecht. Als Versicherungsmakler dürfen wir diese Frage nicht verbindlich beantworten; wir richten die Deckung ein und weisen auf den Klärungsbedarf hin.
Verfasst und geprüft von Dennis Lobeck, Versicherungsmakler mit Erlaubnis nach § 34d Abs. 1 GewO und Finanzanlagenvermittler nach § 34f Abs. 1 GewO. Zuletzt geprüft: 7. September 2026.
Diese Seite ordnet Umwelthaftpflicht, Umweltschadenversicherung und Gewässerschadenhaftpflicht allgemein ein. Genehmigungs- und Prüfpflichten nach Wasser-, Immissionsschutz- und Abfallrecht beurteilen Behörde, Sachverständiger oder Anwalt, nicht wir.