Immobilienfinanzierung Elmshorn
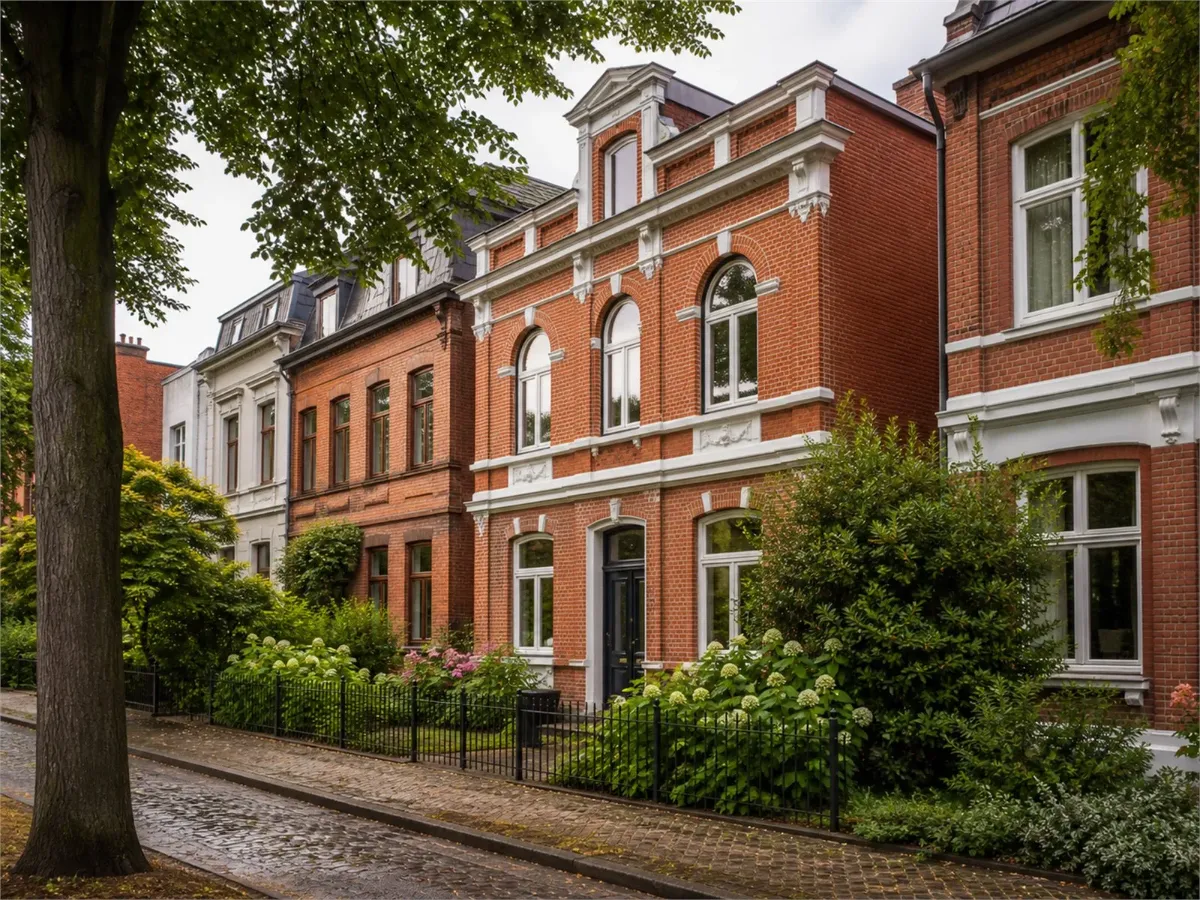
Elmshorn ist Altbaustadt. Das prägt jede Finanzierung hier: Sanierungskosten müssen mit ins Darlehen, und die Bank muss den Zustand realistisch bewerten.
Was in Elmshorn zählt
Vier Punkte, die bei Objekten in der Stadt regelmäßig auftauchen.
Sanierung mitfinanzieren
Wer einen Altbau kauft, braucht Geld für Heizung, Fenster und Dach. Diese Kosten gehören ins Darlehen, nicht auf die Kreditkarte. Wichtig ist, sie vor der Zusage zu benennen – nachträglich wird es teuer.
Zustand und Bewertung
Banken bewerten Altbau unterschiedlich streng. Ein Objekt mit Sanierungsbedarf wird von einem regionalen Haus oft realistischer eingeschätzt als von einer überregionalen Bank mit Schemabewertung.
Energetische Förderung
Für Heizungstausch und Dämmung gibt es KfW- und BAFA-Mittel mit Zuschüssen. Sie müssen vor Beginn der Maßnahme beantragt werden und lassen sich mit dem Kaufdarlehen kombinieren.
Denkmalschutz
Bei denkmalgeschützten Objekten gibt es steuerliche Vorteile und Fördermittel, gleichzeitig Auflagen bei Fenstern und Fassade. Beides gehört in die Rechnung, bevor der Kaufvertrag steht.
So läuft es ab
Vier Schritte bis zur Zusage.
Budget rechnen
Kaufpreis, Nebenkosten mit 6,5 Prozent Grunderwerbsteuer und ein realistischer Sanierungspuffer.
Förderung prüfen
IB.SH, KfW und BAFA – vor dem Kaufvertrag und vor Beginn der Maßnahmen.
Bank auswählen
Aus über 400 Häusern die, die dieses Objekt und diesen Zustand annehmen und gut bewerten.
Bis zur Auszahlung
Unterlagen, Fristen, Korrespondenz. Bei Sanierungen auch die Abrufe nach Baufortschritt.
Passt dazu
Häufige Fragen
Fragen aus Elmshorn.
{{ f.a }}
Finanzierungsanfrage online stellen
Über unser Anfrageportal gibst du Vorhaben, Einkommen und Eigenkapital selbst ein und lädst Unterlagen direkt hoch. Wir sehen die Angaben sofort und rechnen los. Wer lieber spricht, ruft an.
Kostenlos beraten lassen
Sag uns kurz, welches Objekt es ist und ob saniert werden soll. Wir melden uns innerhalb von 24 Stunden.
Wir melden uns innerhalb von 24 Stunden bei dir.
Fragen und Antworten
Kann ich Kauf und Sanierung zusammen finanzieren?
Ja, und das ist meist der richtige Weg. Die Sanierungskosten werden mit einem Kostenplan belegt und ins Darlehen aufgenommen. Der Zins dafür liegt weit unter dem eines späteren Ratenkredits. Wichtig ist, die Maßnahmen vor der Zusage zu benennen.
Welche Förderung gibt es für die Sanierung?
Für Heizungstausch, Dämmung und Fenster gibt es Programme von KfW und BAFA, teils als Zuschuss, teils als zinsverbilligtes Darlehen mit Tilgungszuschuss. Voraussetzung ist meist ein Energieeffizienz-Experte und die Beantragung vor Beginn der Arbeiten.
Finanzieren Banken auch unsanierte Altbauten?
Ja, aber mit Abschlägen bei der Bewertung und teils mit Auflagen. Entscheidend sind Substanz, Dach und Leitungen. Ein Gutachten oder Fotos der kritischen Punkte helfen erheblich – wir sagen vorher, was die Bank sehen will.
Was kostet die Beratung?
Für dich nichts. Bei Finanzierungen werden wir von der Bank vergütet, deren Angebot zustande kommt. Honorarlösungen sind auf Wunsch möglich.
Verfasst und geprüft von Dennis Lobeck, Immobiliardarlehensvermittler nach § 34i GewO und Versicherungsmakler nach § 34d Abs. 1 GewO. Zuletzt geprüft: 2. September 2026.
Diese Seite informiert über Ablauf und Rahmenbedingungen der Finanzierung. Sie ersetzt kein Angebot und keine Beratung im Einzelfall. Konditionen hängen von Objekt, Bonität und Beleihung ab.