Das Fahrzeug ist versichert, die Ladung nicht
Die Kaskoversicherung ersetzt den Transporter nach einem Unfall, nicht die Maschine auf der Ladefläche. Für Ware und Güter braucht es eine eigene Deckung, und welche das ist, hängt davon ab, wem die Ladung gehört und wer sie fährt.
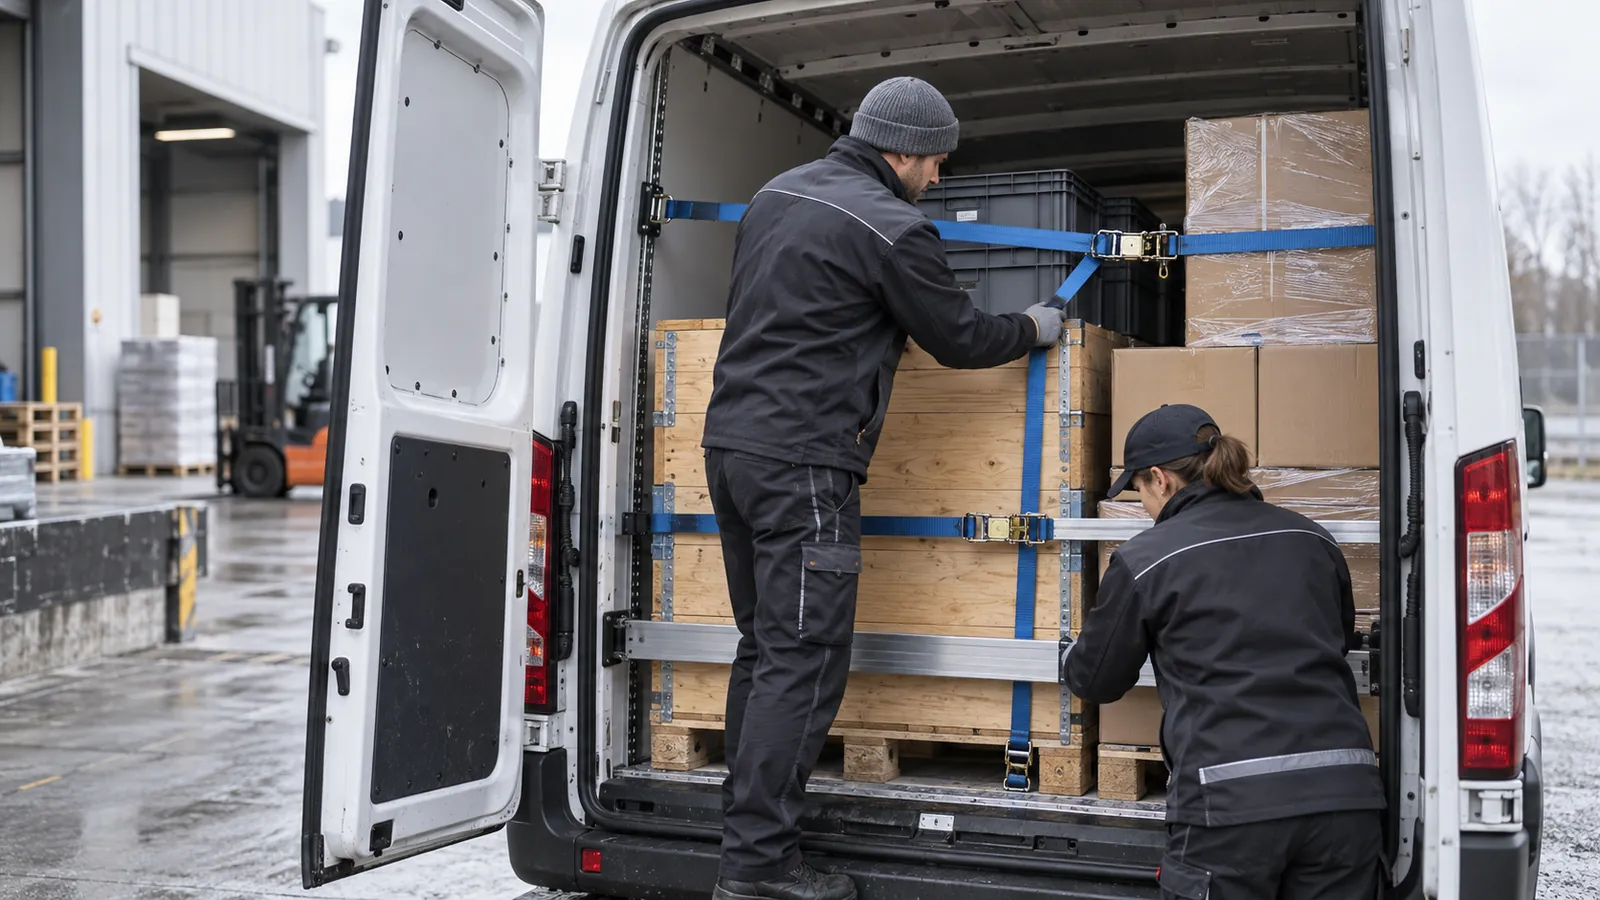
Drei Konstellationen, drei Verträge
Die Frage ist immer: Wessen Ware, wer fährt?
| Konstellation | Passende Deckung | Was versichert ist | Rechtlicher Hintergrund |
|---|---|---|---|
| Eigene Ware im eigenen Fahrzeug | Werkverkehrsversicherung | Beschädigung und Verlust der eigenen Güter auf dem Transport | Sachversicherung, kein Haftungsvertrag |
| Eigene Ware wird versandt | Warentransportversicherung | Die Sendung von Tür zu Tür, unabhängig davon, wer sie fährt | Sachversicherung, deckt auch die Lücke der Frachtführerhaftung |
| Fremde Ware im eigenen Fahrzeug | Verkehrshaftungsversicherung | Die gesetzliche Haftung als Frachtführer gegenüber dem Auftraggeber | Haftung nach HGB und CMR, begrenzt in Rechnungseinheiten |
Warum die Frachtführerhaftung nicht genügt
Der Punkt, den Versender unterschätzen.
Wer Ware von einer Spedition transportieren lässt, verlässt sich häufig auf die Haftung des Frachtführers. Die ist aber gesetzlich begrenzt: Im nationalen Verkehr haftet der Frachtführer nach dem Handelsgesetzbuch grundsätzlich bis zu einem Betrag, der sich am Gewicht des Gutes orientiert, im internationalen Straßenverkehr nach der CMR entsprechend, jeweils in Rechnungseinheiten je Kilogramm.
Das führt zu einem einfachen Rechenproblem: Leichte, hochwertige Güter sind faktisch nicht abgedeckt. Eine Palette Elektronik im Wert von 30.000 Euro bringt vielleicht 200 Kilogramm auf die Waage, und die Haftung des Frachtführers bleibt weit darunter. Wer diese Differenz nicht selbst tragen will, braucht eine eigene Warentransportversicherung.
Die Warentransportversicherung ist deshalb keine Doppelversicherung, sondern die Deckung der Haftungslücke. Sie ersetzt den Warenwert, unabhängig von der Haftung des Transporteurs, und nimmt Regress beim Verantwortlichen. Für Versender ist sie der eigentlich wichtige Vertrag.
Werkverkehr: die Deckung für den eigenen Fuhrpark
Für Handwerk, Handel und Montage.
Eigene Güter, Werkzeuge, Material und Maschinen während des Transports im eigenen Fahrzeug, einschließlich Be- und Entladung. Versichert sind Unfall, Diebstahl des Fahrzeugs mit Ladung, Brand und in der Regel auch Einbruchdiebstahl aus dem Fahrzeug.
Diebstahl aus einem nicht ordnungsgemäß verschlossenen Fahrzeug ist ausgeschlossen. Nachts abgestelltes Werkzeug ist häufig nur bis zu einer Grenze oder nur in umschlossenen Räumen gedeckt. Diese Klausel ist im Handwerk der häufigste Streitpunkt.
Die Außenversicherung im Inhaltsvertrag deckt Werkzeug außerhalb des Betriebs oft mit, aber mit engen Sublimiten. Wer täglich mit hochwertigem Werkzeug unterwegs ist, fährt mit einer echten Werkverkehrsdeckung besser.
Wird eine Maschine transportiert, greift die Maschinenversicherung nur, wenn der Transport ausdrücklich eingeschlossen ist. Andernfalls ist der Transportweg eine Lücke zwischen zwei Verträgen.
Was wir vor Abschluss klären
Vier Fragen, die den Vertrag bestimmen.
Erstens: Welche Güter, welcher Wert, welche Frequenz? Ein Betrieb, der wöchentlich zwei Sendungen im Wert von 5.000 Euro verschickt, braucht eine andere Lösung als einer mit täglichen Hochwerttransporten. Für regelmäßige Sendungen gibt es laufende Policen, die pauschal über den Jahresumsatz abgerechnet werden, für Einzelfälle die Einzelpolice.
Zweitens: Welche Strecken? Innerhalb Deutschlands, in der EU, weltweit, See- oder Luftfracht? Die Deckung und die Bedingungswerke unterscheiden sich, und bei Seefracht kommen eigene Klauselwerke ins Spiel.
Drittens: Wie ist die Ladung gesichert? Ladungssicherung ist nicht nur Straßenverkehrsrecht, sondern beeinflusst die Leistung. Unzureichende Sicherung kann als Verstoß gegen Obliegenheiten gewertet werden.
Viertens: Wer ist Auftraggeber, und was steht in dessen Bedingungen? Große Auftraggeber verlangen bestimmte Deckungen und Nachweise, teils mit eigenen Summen. Wir prüfen die Vorgaben gegen die Police, bevor der Auftrag angenommen wird.
Gefahrgut, Schwerlast, Kühlgut und lebende Tiere sind Sonderrisiken mit eigenen Bedingungen und teils eigenen Genehmigungen. Ob eine Genehmigung oder Fachkundebescheinigung erforderlich ist, richtet sich nach dem Gefahrgutrecht und wird von Behörde oder Gefahrgutbeauftragtem beurteilt, nicht von uns.
Passt dazu
Transportrisiko klären
Was wird transportiert, in welchem Wert, auf welchen Strecken und in wessen Fahrzeug?
Wir melden uns innerhalb von 24 Stunden bei dir.
Fragen und Antworten
Zu Werkverkehr, Warentransport und Frachtführerhaftung.
Ist unser Werkzeug im Transporter über die Kfz-Versicherung gedeckt?
Nein. Die Kfz-Versicherung deckt das Fahrzeug, nicht die Ladung. Werkzeug läuft über die Außenversicherung im Inhaltsvertrag oder über eine Werkverkehrsdeckung. Bei täglichem Einsatz mit hochwertigem Werkzeug ist die Werkverkehrsdeckung die belastbarere Lösung.
Reicht die Haftung der Spedition?
In der Regel nicht. Die Haftung des Frachtführers ist gesetzlich begrenzt und orientiert sich am Gewicht des Gutes, nicht an seinem Wert. Bei leichten, hochwertigen Sendungen bleibt eine erhebliche Lücke, die nur eine eigene Warentransportversicherung schließt.
Was ist eine laufende Police?
Ein Rahmenvertrag für regelmäßige Sendungen: Jede Sendung ist automatisch gedeckt, abgerechnet wird über den gemeldeten Jahresumsatz oder je Sendung. Für Betriebe mit laufendem Versand ist das der praktikable Weg gegenüber Einzelpolicen.
Ist Diebstahl aus dem Fahrzeug versichert?
Nur bei ordnungsgemäß verschlossenem Fahrzeug und meist nur bis zu einer Sublimite. Über Nacht im Fahrzeug gelassenes Werkzeug ist häufig ausgeschlossen oder nur in umschlossenen Räumen gedeckt. Diesen Punkt klären wir vor Abschluss, weil er im Handwerk der häufigste Streitfall ist.
Wir fahren fremde Ware. Was brauchen wir?
Eine Verkehrshaftungsversicherung. Sie deckt die gesetzliche Haftung als Frachtführer nach HGB im nationalen und nach CMR im internationalen Verkehr. Zusätzlich verlangen Auftraggeber teils höhere Deckungen als die gesetzliche Haftung; das steht in ihren Bedingungen.
Was gilt für Gefahrgut?
Gefahrgut ist ein Sonderrisiko mit eigenen Bedingungen und Zuschlägen. Ob und welche Genehmigungen, Schulungen und Gefahrgutbeauftragten erforderlich sind, richtet sich nach dem Gefahrgutrecht; das beurteilen Behörde oder Gefahrgutbeauftragter. Wir richten die Deckung ein.
Verfasst und geprüft von Dennis Lobeck, Versicherungsmakler mit Erlaubnis nach § 34d Abs. 1 GewO und Finanzanlagenvermittler nach § 34f Abs. 1 GewO. Zuletzt geprüft: 7. September 2026.
Diese Seite ordnet Werkverkehr, Warentransport und Verkehrshaftung allgemein ein. Haftungsgrenzen nach HGB und CMR sowie gefahrgutrechtliche Pflichten beurteilen Anwalt, Behörde oder Gefahrgutbeauftragter; verbindlich sind Gesetz und Vertragsbedingungen.